
2026年以来,火灾报警探测器行业正经历一轮由上游原材料价格攀升引发的成本传导。从核心传感芯片到结构件材料,多个关键环节的价格上行正在重塑行业成本结构。
一、原材料成本结构:直接材料占比超80%
火灾报警探测器的原材料主要分为核心电子元器件、结构件及辅助材料三大类。其中,直接材料成本占产品总成本的比重高达86%。从BOM成本结构来看,传感器(光电模块/CO传感器)占比约20%-30%,MCU/SoC及通信模块占比15%-25%,电源与电池管理占比10%-15%,其余为外壳、PCB及辅助材料。核心电子元器件中,光电感烟探测器依赖红外对管与CIS图像传感器,感温探测器则以热敏电阻为核心传感元件。
二、涨价核心驱动:芯片类原材料涨幅显著
本轮涨价中,芯片类原材料涨幅最为突出。思特威自3月1日起,对三星晶圆厂代工的智慧安防和AIoT领域CIS图像传感器执行20%的价格上调,晶合集成代工的同类型产品涨价10%。MCU芯片方面,中微半导于1月发布提价通知,旗下产品涨幅达15%-50%。此外,天微电子自5月20日起对全系列产品统一上调价格,涨幅为10%-30%,公司明确表示晶圆原材料价格暴涨及封测成本持续上调已远超内部消化极限。
三、成本压力向下游传导,终端调价已启动
上游成本压力正在向终端产品传导。霍尼韦尔(Honeywell)宣布自2026年5月10日起,对旗下火灾报警产品组合(含Notifier、Morley-IAS等品牌)平均提价4.5%,公司明确指出原因是全球通胀压力、生产成本及关键原材料价格上涨。国内消防报警行业也呈现类似趋势。与此同时,安防行业正从“拼价格”向“拼技术、拼价值”转变,上游供应链的集体提价正在打破行业低价竞争的发展基础。
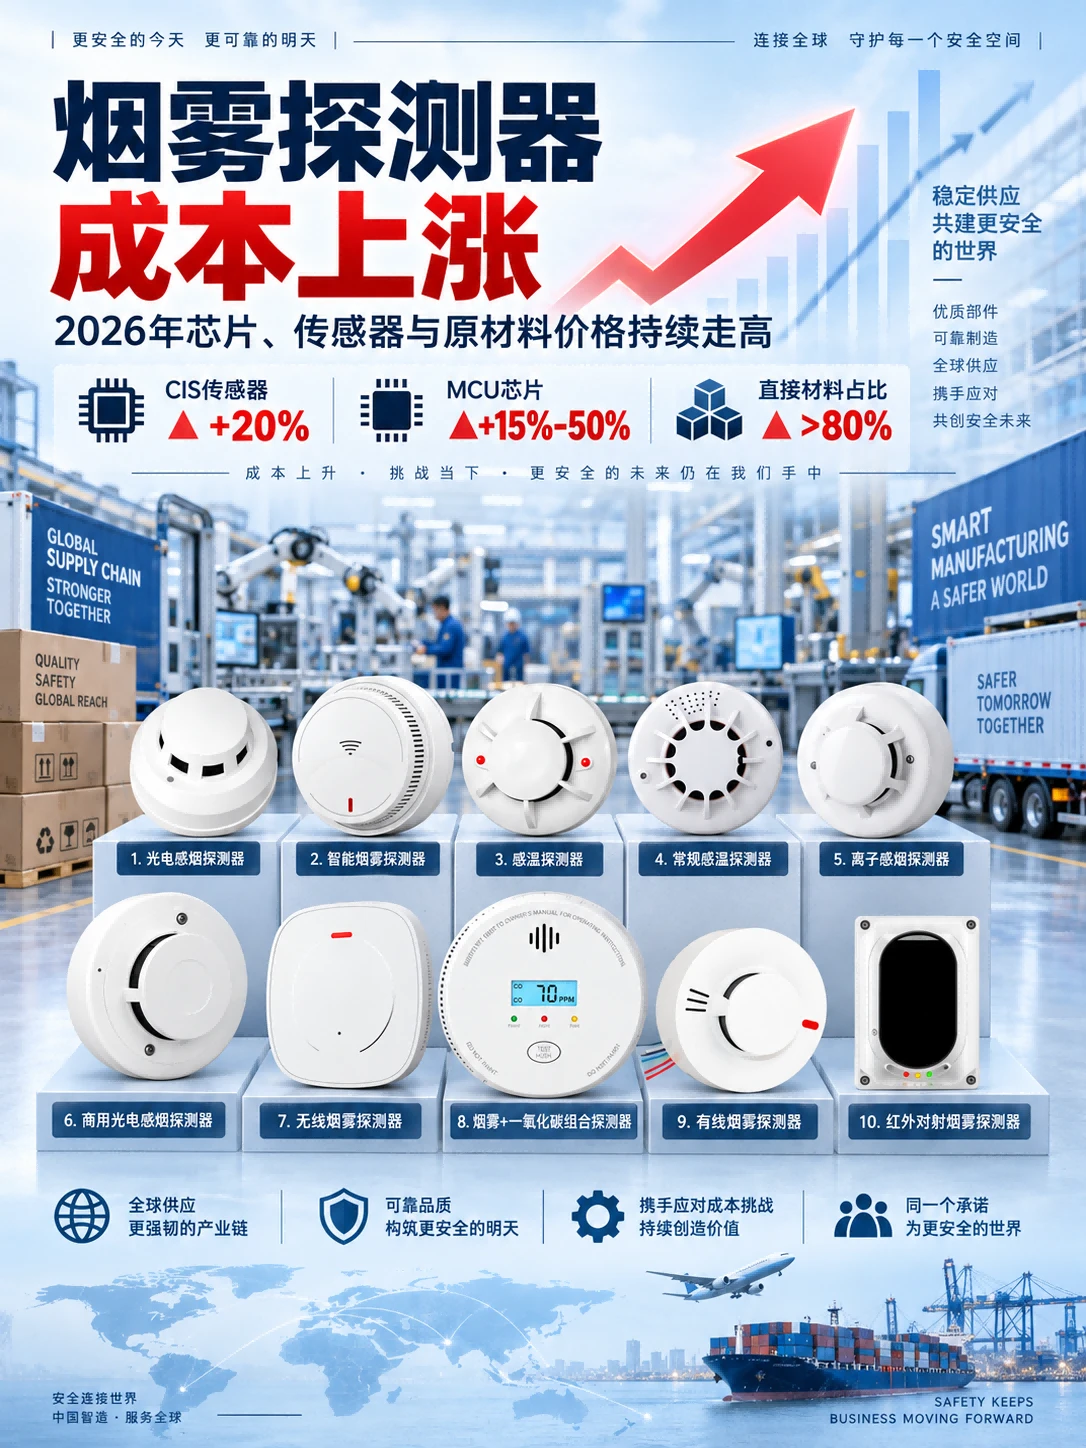
业内人士分析,在晶圆代工产能紧张、贵金属价格攀升以及智能探测器需求持续增长的多重因素叠加下,火灾报警探测器行业短期内仍将面临原材料成本压力,相关企业需密切关注供应链变化,合理规划采购与库存策略。
 公众号二维码
 客服二维码
客服QQ:3929874579
联系电话:+ 86 136 7899 9834
周一至周日9:00-22:00


